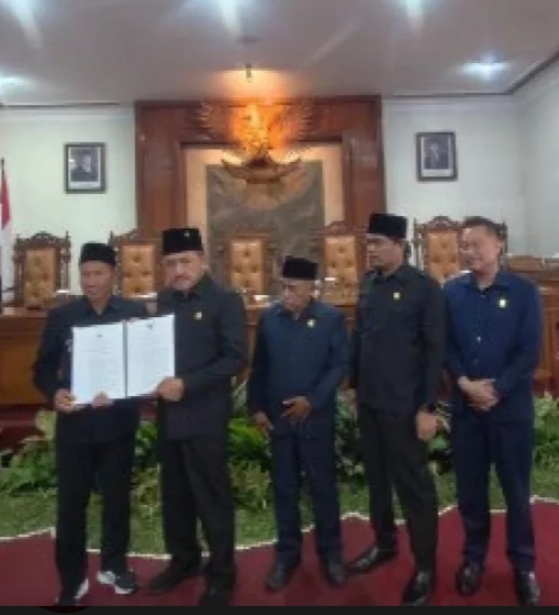
Tulungagung |Oposisi News 86 – Pemerintah Kabupaten Tulungagung menyerahkan Rancangan Perubahan Anggaran Pendapatan dan Belanja Daerah (APBD) Tahun Anggaran 2026 serta Rancangan APBD Tahun Anggaran 2027 kepada DPRD Tulungagung dalam Rapat Paripurna, Rabu (9/9/2026). Penyampaian kedua rancangan anggaran tersebut dilakukan langsung oleh Pelaksana Tugas (Plt) Bupati Tulungagung H. Ahmad Baharudin.
Momentum tersebut menjadi salah satu tahapan penting dalam menentukan arah kebijakan keuangan daerah sekaligus prioritas pembangunan Tulungagung. Sebab, angka-angka yang tercantum dalam dokumen APBD pada akhirnya bukan sekadar angka administratif, melainkan menyangkut uang publik dan menentukan seberapa besar pelayanan pemerintah dapat benar-benar dirasakan masyarakat.
Dalam penyampaiannya, Ahmad Baharudin menegaskan bahwa APBD tidak boleh berhenti sebagai deretan angka dalam dokumen pemerintahan. Anggaran daerah, menurut dia, harus menjadi instrumen pembangunan yang manfaatnya dapat dirasakan secara langsung oleh masyarakat.
Ia menekankan bahwa penyusunan anggaran bukan semata-mata mengenai berapa besar pendapatan dan belanja yang ditetapkan.
ADVERTISEMENT

SCROLL TO RESUME CONTENT
Yang tidak kalah penting adalah bagaimana anggaran tersebut dikelola secara efektif, efisien, transparan dan tepat sasaran.
Arah kebijakan tersebut diharapkan mampu memperkuat pelayanan publik, pembangunan infrastruktur, penggerakan ekonomi daerah serta peningkatan kesejahteraan masyarakat Tulungagung.
Namun, di balik pernyataan tersebut terdapat sejumlah angka yang patut dicermati secara serius oleh DPRD maupun masyarakat. Terutama menyangkut perubahan struktur pendapatan, peningkatan belanja dan besarnya defisit yang harus ditutup melalui pembiayaan.
Dalam Rancangan Perubahan APBD 2026, pendapatan daerah direncanakan mengalami penurunan menjadi sekitar Rp2,991 triliun dari sebelumnya Rp3,015 triliun. Artinya, terdapat penyesuaian turun sekitar Rp24 miliar dibandingkan angka sebelum perubahan.
Pada saat yang sama, belanja daerah justru direncanakan meningkat menjadi sekitar Rp3,468 triliun dari sebelumnya Rp3,233 triliun. Dengan demikian, terdapat kenaikan belanja sekitar Rp235 miliar.
Perbedaan antara pendapatan dan belanja tersebut menyebabkan defisit setelah perubahan mencapai sekitar Rp477,649 miliar. Pemerintah daerah merencanakan defisit tersebut ditutup melalui penerimaan pembiayaan.
Di sinilah perhatian publik semestinya tidak berhenti pada pertanyaan berapa besar anggaran yang tersedia, tetapi bergeser kepada pertanyaan yang jauh lebih penting: untuk apa tambahan belanja tersebut digunakan, siapa yang menerima manfaatnya, bagaimana indikator keberhasilannya, dan apakah masyarakat benar-benar akan merasakan dampaknya?
Peningkatan belanja pada dasarnya bukan persoalan selama memiliki dasar kebutuhan yang jelas, sesuai kemampuan keuangan daerah, serta diarahkan kepada program yang benar-benar memberikan manfaat. Namun, setiap kenaikan belanja publik semestinya dapat dipertanggungjawabkan secara terbuka.
Apalagi ketika pendapatan daerah justru mengalami penurunan sementara belanja meningkat cukup signifikan. Kondisi tersebut membutuhkan penjelasan yang terang agar masyarakat tidak hanya disuguhi angka defisit, tetapi juga memperoleh gambaran mengenai alasan kebijakan tersebut diambil dan bagaimana pemerintah memastikan pembiayaannya tetap sehat.
Pemerintah Kabupaten Tulungagung menyatakan kenaikan belanja dalam perubahan APBD 2026 diarahkan untuk mempercepat program prioritas dan pelayanan dasar. Pernyataan itu tentu harus dibuktikan melalui pelaksanaan program di lapangan.
Sebab, ukuran keberhasilan APBD bukan semata-mata terserapnya anggaran hingga akhir tahun. Ukuran yang jauh lebih penting adalah apakah uang yang dibelanjakan menghasilkan pelayanan yang lebih baik, infrastruktur yang lebih layak, perekonomian yang bergerak, serta manfaat yang nyata bagi masyarakat.
Persoalan serupa juga muncul dalam Rancangan APBD 2027. Pemerintah Kabupaten Tulungagung menargetkan pendapatan daerah sekitar Rp2,708 triliun, sementara belanja direncanakan mencapai sekitar Rp2,995 triliun.
Dengan struktur tersebut, kembali terdapat defisit sekitar Rp286,866 miliar yang direncanakan ditutup melalui penerimaan pembiayaan.
Jika dibandingkan dengan rancangan perubahan APBD 2026, struktur anggaran 2027 menunjukkan bahwa pemerintah daerah masih menghadapi ruang fiskal yang perlu dikelola secara hati-hati. Pendapatan yang direncanakan lebih rendah harus berhadapan dengan kebutuhan belanja yang tetap besar.
Kondisi ini semestinya menjadi perhatian serius dalam pembahasan antara eksekutif dan legislatif. DPRD tidak cukup hanya menerima angka-angka yang diajukan pemerintah, tetapi memiliki tanggung jawab politik dan konstitusional untuk memastikan setiap kebijakan anggaran benar-benar berpihak kepada kepentingan masyarakat.
Pertanyaan kritis yang layak diajukan bukan untuk mencari kesalahan, melainkan untuk memastikan uang rakyat dikelola secara bertanggung jawab.
Program mana yang menjadi penyebab utama kenaikan belanja?
Berapa besar anggaran yang benar-benar menyentuh kebutuhan dasar masyarakat?
Apa indikator keberhasilannya?
Bagaimana risiko defisit dikelola?
Dan apakah seluruh target pendapatan realistis untuk dicapai?
Pertanyaan tersebut penting karena APBD pada hakikatnya adalah instrumen pelayanan publik. Ketika anggaran meningkat, masyarakat berhak melihat peningkatan kualitas pelayanan. Ketika pembangunan dijanjikan, masyarakat berhak melihat hasilnya. Ketika pemerintah menyatakan anggaran tepat sasaran, publik berhak mengetahui sasaran tersebut secara jelas.
Jangan sampai APBD hanya terlihat besar dalam dokumen, tetapi manfaatnya kecil ketika sampai di tengah masyarakat.
Karena itu, pembahasan RAPBD 2027 dan Perubahan APBD 2026 seharusnya menjadi ruang evaluasi yang serius, terbuka dan substantif.
DPRD perlu memastikan setiap program memiliki dasar kebutuhan, target yang terukur serta kemampuan pelaksanaan yang realistis.
Di sisi lain, pemerintah daerah juga perlu membuka informasi anggaran secara proporsional agar masyarakat dapat memahami arah penggunaan uang daerah. Transparansi bukan sekadar kewajiban administratif, melainkan bagian penting dari kepercayaan publik.
Ahmad Baharudin sendiri mengajak DPRD membahas kedua rancangan tersebut secara mendalam. Eksekutif menyatakan siap menerima masukan dan rekomendasi dari legislatif agar APBD yang nantinya ditetapkan benar-benar menjawab kebutuhan masyarakat.
Menurutnya, eksekutif dan legislatif harus terus bersinergi dengan mengedepankan transparansi dan akuntabilitas. Setiap belanja, kata dia, harus jelas sasarannya dan memberikan dampak nyata.
Pernyataan tersebut menjadi penting karena masyarakat pada akhirnya tidak menilai APBD dari tebalnya dokumen ataupun besarnya angka anggaran. Masyarakat menilai pemerintah dari jalan yang diperbaiki, pelayanan kesehatan yang semakin mudah, pendidikan yang semakin baik, fasilitas publik yang memadai, ekonomi lokal yang bergerak dan berbagai kebutuhan dasar yang benar-benar tertangani.
Dengan kata lain, tantangan pemerintah daerah bukan hanya menyusun APBD, tetapi memastikan setiap rupiah yang dibelanjakan memiliki alasan, sasaran dan hasil yang dapat dipertanggungjawabkan.
Kenaikan belanja dalam perubahan APBD 2026 dan munculnya defisit dalam rancangan APBD 2027 juga tidak boleh dipahami secara sederhana sebagai sesuatu yang otomatis bermasalah. Defisit anggaran dapat menjadi bagian dari kebijakan fiskal daerah sepanjang direncanakan, dikelola dan ditutup melalui sumber pembiayaan yang sesuai dengan ketentuan peraturan perundang-undangan.
Yang justru harus menjadi sorotan adalah kualitas perencanaannya.
Jika defisit ditutup melalui pembiayaan, maka masyarakat layak mengetahui sumber pembiayaan tersebut dan bagaimana konsekuensinya terhadap kemampuan keuangan daerah. Begitu pula dengan kenaikan belanja, harus dapat dilihat apakah benar-benar menghasilkan nilai tambah bagi pelayanan dan pembangunan.
Di sinilah fungsi pengawasan DPRD menjadi sangat penting. Pembahasan anggaran jangan sampai sekadar menjadi rutinitas tahunan yang berakhir pada persetujuan angka-angka. Forum pembahasan APBD harus digunakan untuk menguji kebutuhan, prioritas, efisiensi dan manfaat setiap kebijakan.
Pemerintah daerah pun dituntut tidak defensif terhadap kritik. Masukan publik dan DPRD justru seharusnya menjadi instrumen untuk memperbaiki perencanaan sehingga APBD yang ditetapkan benar-benar memiliki kualitas.
Masyarakat Tulungagung pada akhirnya tidak membutuhkan slogan anggaran yang terdengar besar. Mereka membutuhkan bukti.
Bukti bahwa anggaran pendidikan berdampak pada kualitas pendidikan. Bukti bahwa anggaran kesehatan meningkatkan akses dan pelayanan. Bukti bahwa belanja infrastruktur menghasilkan fasilitas yang layak dan tahan lama.
Bukti bahwa program pemberdayaan ekonomi benar-benar membantu masyarakat meningkatkan pendapatan. Dan yang tidak kalah penting, bukti bahwa belanja pemerintah dilakukan secara transparan serta dapat dipertanggungjawabkan.
Setelah disampaikan dalam rapat paripurna, kedua rancangan peraturan daerah tersebut akan memasuki tahapan pembahasan bersama antara Pemerintah Kabupaten Tulungagung dan DPRD.
Tahapan tersebut menjadi kesempatan penting untuk menguji seluruh asumsi pendapatan, belanja, program prioritas dan pembiayaan sebelum anggaran ditetapkan.
Publik patut berharap pembahasan berlangsung terbuka, kritis dan tidak sekadar mengejar target pengesahan.
Sebab, keputusan yang diambil hari ini akan menentukan bagaimana keuangan daerah digunakan dan sejauh mana pemerintah mampu memberikan pelayanan kepada masyarakat pada 2026 dan 2027.
Pada akhirnya, APBD bukan milik pemerintah, bukan pula milik DPRD. APBD bersumber dari dan digunakan untuk kepentingan masyarakat.
Karena itu, setiap rupiah yang masuk ke kas daerah dan setiap rupiah yang keluar harus memiliki pertanggungjawaban yang jelas. Jangan sampai masyarakat hanya diminta memahami keterbatasan anggaran, sementara manfaat pembangunan tidak terasa merata.
Tantangannya kini berada di tangan eksekutif dan legislatif: membuktikan bahwa defisit yang direncanakan bukan sekadar angka di atas kertas, kenaikan belanja bukan pemborosan, dan target pembangunan bukan sekadar janji dalam dokumen anggaran.
Masyarakat Tulungagung berhak mendapatkan APBD yang sehat, transparan, tepat sasaran dan menghasilkan manfaat nyata. Dan tugas pemerintah bersama DPRD adalah memastikan hak tersebut benar-benar diwujudkan, bukan berhenti sebagai kalimat indah dalam rapat paripurna.
RAPBD 2027 dan Perubahan APBD 2026 Tulungagung Disorot: Pendapatan Turun, Belanja Naik, Publik Menanti Bukti Anggaran
Rincian Anggaran Perubahan APBD 2026 dan RAPBD 2027. Dalam Rancangan Perubahan APBD 2026, struktur keuangan daerah Tulungagung dapat diringkas sebagai berikut:
Pendapatan daerah: Rp2,991 triliun
Belanja daerah: Rp3,468 triliun
Defisit: Rp477,649 miliar
Penutup defisit: melalui penerimaan pembiayaan. Pendapatan sebelum perubahan: Rp3,015 triliun. Belanja sebelum perubahan: Rp3,233 triliun.
Dengan demikian, pendapatan daerah mengalami penyesuaian turun sekitar Rp24 miliar, sedangkan belanja justru meningkat sekitar Rp235 miliar. Selisih tersebut menjadi faktor utama membesarnya defisit setelah perubahan.
Sementara untuk Rancangan APBD 2027, pemerintah daerah merancang struktur sebagai berikut:
Pendapatan daerah: Rp2,708 triliun
Belanja daerah: Rp2,995 triliun
Defisit: Rp286,866 miliar
Penutup defisit: melalui penerimaan pembiayaan.
Jika dicermati, terdapat perbedaan cukup mencolok antara target pendapatan dan belanja pada dua rancangan tersebut.
Pada Perubahan APBD 2026, pemerintah merencanakan belanja Rp3,468 triliun dengan pendapatan Rp2,991 triliun.
Sedangkan pada RAPBD 2027, belanja dipatok Rp2,995 triliun sementara pendapatan ditargetkan Rp2,708 triliun.
Gambaran Perbandingan Anggaran.
Komponen Perubahan:; APBD 2026, RAPBD 2027
Pendapatan: Rp2,991 triliun, Rp2,708 triliun
Belanja: Rp3,468 triliun, Rp2,995 triliun
Defisit: Rp477,649 miliar, Rp286,866 miliar.
Pembiayaan.
Untuk menutup defisit:
Angka tersebut memperlihatkan satu hal yang tidak boleh luput dari pembahasan: belanja daerah tetap berada di atas pendapatan daerah.
Kondisi itu memang tidak otomatis menunjukkan adanya kesalahan atau pelanggaran, karena defisit dapat direncanakan dan ditutup melalui mekanisme pembiayaan sesuai ketentuan.
Namun, semakin besar defisit, semakin penting pula transparansi mengenai sumber pembiayaan dan penggunaan belanja.
Karena itu, pembahasan di DPRD semestinya tidak berhenti pada persetujuan nominal.
Rincian program, kegiatan, perangkat daerah pelaksana, target keluaran, penerima manfaat serta sumber pembiayaan perlu diuji secara terbuka.
Pemerintah menyatakan kenaikan belanja Perubahan APBD 2026 difokuskan untuk mempercepat program prioritas dan pelayanan dasar.
Pernyataan tersebut menjadi penting untuk dibuktikan melalui rincian anggaran.
Publik berhak mengetahui berapa porsi yang benar-benar dialokasikan untuk pelayanan kesehatan, pendidikan, infrastruktur, perlindungan sosial, pemberdayaan ekonomi, pelayanan administrasi publik dan kebutuhan dasar lainnya.
Begitu pula dalam RAPBD 2027. Ketika pendapatan dirancang sebesar Rp2,708 triliun sementara belanja mencapai Rp2,995 triliun, setiap pos belanja harus memiliki alasan yang jelas. Jangan sampai anggaran besar hanya menghasilkan daftar kegiatan yang panjang, tetapi dampaknya tipis ketika sampai kepada masyarakat.
Catatan Anggaran yang Perlu Diuji DPRD
Ada sedikitnya empat titik yang patut menjadi perhatian dalam pembahasan.
Pertama, realistis atau tidaknya target pendapatan Rp2,708 triliun pada 2027.
Kedua, urgensi setiap kenaikan belanja dalam Perubahan APBD 2026.
Ketiga, kejelasan sumber penerimaan pembiayaan untuk menutup defisit.
Keempat, seberapa besar belanja tersebut benar-benar menghasilkan manfaat langsung bagi masyarakat.
Rincian tersebut penting karena masyarakat tidak hidup dari angka APBD. Masyarakat merasakan dampaknya melalui pelayanan pemerintah sehari-hari.
Jika belanja meningkat, maka kualitas pelayanan semestinya ikut meningkat. Jika pembangunan menjadi prioritas, masyarakat harus dapat melihat hasilnya. Jika anggaran disebut tepat sasaran, pemerintah harus mampu menunjukkan sasaran dan indikator keberhasilannya.
Di titik inilah DPRD perlu menjalankan fungsi pengawasan secara serius. Pembahasan APBD bukan sekadar agenda formal tahunan. Ini adalah proses menentukan ke mana uang daerah diarahkan dan kelompok masyarakat mana yang mendapatkan manfaat paling besar.
Eksekutif pun tidak cukup hanya menyampaikan bahwa anggaran telah disusun sesuai prioritas. Penjelasan harus diperkuat dengan data dan rincian program agar publik dapat menilai apakah kebijakan tersebut memang masuk akal.
Pada akhirnya, persoalan terbesar bukan sekadar berapa triliun rupiah yang tercantum dalam RAPBD, melainkan berapa besar manfaat yang benar-benar kembali kepada masyarakat.
Anggaran yang besar tanpa hasil yang terukur hanya akan menjadi angka.
Sebaliknya, anggaran yang dirancang secara disiplin, transparan dan tepat sasaran dapat menjadi alat penting untuk memperbaiki kualitas hidup masyarakat Tulungagung.[Hartanto]